街づくりブログ

スタッフのひとりごとやお得な物件情報などをお届けします。

【住み替えの鉄則】「売却が先?購入が先?」失敗しない選び方とメリット・デメリット

マイホームの住み替えを検討し始めたとき、誰もが最初にぶつかるのが「今の家を先に売るべきか? それとも新居を先に買うべきか?」という壁です。

結論から言うと、万人に共通する正解はありません。現在の「資金力」や「ライフスタイル」によって、選ぶべきベストな方法は異なります。

この記事では、住み替えの2大手法である「売り先行」と「買い先行」について、それぞれのメリット・デメリットや、どんな人に向いているのかを分かりやすく解説します。

1. 資金計画が安心な「売り先行」(売却を優先)

「売り先行」とは、今の住まいを先に売却し、その売却代金を元手に新居を購入する方法です。

【メリット】

  • 資金計画が立てやすい:売却金額が確定してから新居の予算を組むため、「予算オーバーで新居が買えない」「住宅ローンが払えない」といった金銭的なリスクを最小限に抑えられます。

  • 妥協せずに高く売れる:「新居の支払いが迫っているから急いで売らないと…」という焦りがないため、希望価格でじっくりと買主を探すことができます。

【デメリット】

  • 仮住まいと2回の引っ越しが必要:家が売れてから新居を見つけるまでの間、賃貸などの仮住まいを利用する必要があります。それに伴い、引っ越し費用や初期費用が2回分かかってしまいます。

  • 新居探しを急ぐ必要が出ることも:仮住まいの家賃負担を減らすため、新居選びに時間をかけられず、ある程度妥協して購入してしまうリスクがあります。

【こんな人におすすめ!】

  • 現在の住宅ローン残高が残っている人

  • 売却資金を新居の購入費用(頭金など)に充てたい人

  • できるだけ高く、好条件で家を売りたい人

2. 理想の家をじっくり探せる「買い先行」(購入を優先)

「買い先行」とは、今の住まいに住みながら新居を探して先に購入・引っ越しをし、空き家になった状態で旧居を売却する方法です。

【メリット】

  • 納得いくまで新居を探せる:退去のタイムリミットがないため、理想の物件に出会えるまでじっくり時間をかけて物件選びができます。

  • 仮住まい費用や2回の引っ越し手間が不要:旧居から新居へ直接引っ越しができるため、無駄な出費や労力をカットできます。

  • 空き家の状態で売却活動ができる:旧居に生活感がない状態で内見(購入希望者の見学)を受け入れられるため、部屋が広く見え、スムーズに売却が決まりやすくなります。

【デメリット】

  • 二重ローン(ダブルローン)のリスク:今の家のローンが残っている場合、売却が完了するまでは「旧居のローン」と「新居のローン」の両方を支払う期間が発生します。

  • 売り急ぎによる値崩れ:二重ローンの負担から「早く売らなければ」と焦り、相場よりも大幅に値下げして売却してしまうケースがあります。

【こんな人におすすめ!】

  • 住宅ローンを完済している、または十分な自己資金がある人

  • 二重ローンになっても半年〜1年程度は支払える収入の余裕がある人

  • エリアや間取りなど、新居に絶対に譲れない強いこだわりがある人

第3の選択肢:プロに任せる「買取」や「同時進行」も

どうしても選びきれない場合は、不動産会社による「買取」を利用する方法もあります。仲介で一般の買主を探すより売却価格は安くなりますが、いつ・いくらで売れるかが即座に確定するため、買い先行の資金計画が劇的に立てやすくなります。

また、売却と購入の決済(引き渡し)を同じ日に行う「同時進行」という理想的な方法もありますが、売主・買主双方のタイミングを完璧に合わせる必要があるため、不動産会社の高い調整力が求められます。

まとめ:あなたの状況に合わせて戦略を練ろう

住み替えは、大きなお金が動く人生の一大イベントです。 「とりあえず売りに出してみる」「とりあえず新居を探してみる」と無計画に動き出すのではなく、まずは現在の家の価値(査定額)と、残っているローン残高を正確に把握することから始めましょう。

「我が家の場合は、どちらが安全に進められるだろう?」と迷ったら、まずは住み替え実績の豊富な信頼できる不動産会社に相談し、自分たちに合ったプランを提案してもらうことをおすすめします。
上福岡駅「東武ストア跡地」はどうなる?これからの街の進化と、暮らしのための家選び

ここ最近、上福岡駅をご利用の方から「閉店した東武ストアの跡地はどうなるの?」という話題をお聞きする機会が増えました。「また大きなマンションが建つのでは」と予想されていた方も多いのではないでしょうか。 その一方で、「自分たち家族が現実に暮らす家を探すなら、こうした街の変化をどう考えればいいのか」と迷われている方も少なくないと思います。今回は、そんな方に向けて、東武ストア跡地の今後の計画と、東武東上線沿線という選択肢の魅力をお伝えします。

駅前の好立地は「マンション用地」になりやすい? 駅直結や駅前といった好立地の土地は、近年その多くが大規模なマンション開発に充てられています。都心部へのアクセスの良さから、駅前の不動産は高く評価されるためです。 こうした評価を背景に、駅周辺にマンションが増える一方で、長年親しまれた商業施設が減ってしまい、住まいを探す一般のご家族にとっては、日々の生活のイメージを描きにくい場面も出てきました。

跡地に誕生するのは「複合商業・医療施設」 しかし、上福岡駅の東武ストア跡地は違います。現地の建築計画によると、マンションなどの住居ではなく、新しく「商業・医療を中心とした複合施設」として生まれ変わる予定です。 物販店舗や飲食店をはじめ、診療所(クリニック)などが入り、2027年夏頃に工事がスタート、2029年の初頭に完成する計画となっています。

だからこそ見直したい「暮らしのための家選び」 家は、毎日を過ごす場所です。駅前にどんな建物が建つかという側面もありますが、何よりも大切なのは「家族がどんな毎日を送りたいか」ではないでしょうか。

  • 仕事帰りにさっと立ち寄れる買い物のしやすさ

  • 家族が体調を崩した時にも安心な駅前のクリニック

  • 休日のお出かけついでに利用できる飲食店

  • 地域の暮らしやすさ、近隣の雰囲気

駅前に医療も買い物も揃う複合施設ができるということは、そこで暮らす家族にとって大きな安心材料です。こうした「実際の暮らしの価値」を軸に考えると、利便性がさらに高まる上福岡エリアをはじめとした沿線には、魅力的な選択肢が見えてきます。

一戸建てならではの、広さと自由度 駅前の利便性を享受しつつも、庭やテラスで過ごす時間、駐車スペース、充実した収納、お子さまが思いきり走り回れる空間。一戸建てだからこそ叶う暮らしがあります。

実需で選ぶという考え方 駅前にマンション建設が続くエリアに対し、東武東上線沿線の住宅地は、そこで暮らす方々の「生活の場」としての側面が中心です。「住む人のための街」として、駅前の新しい施設で日常の利便性を高めつつ、住宅街の落ち着いた環境の良さも大切にできる点は、大きな魅力といえます。

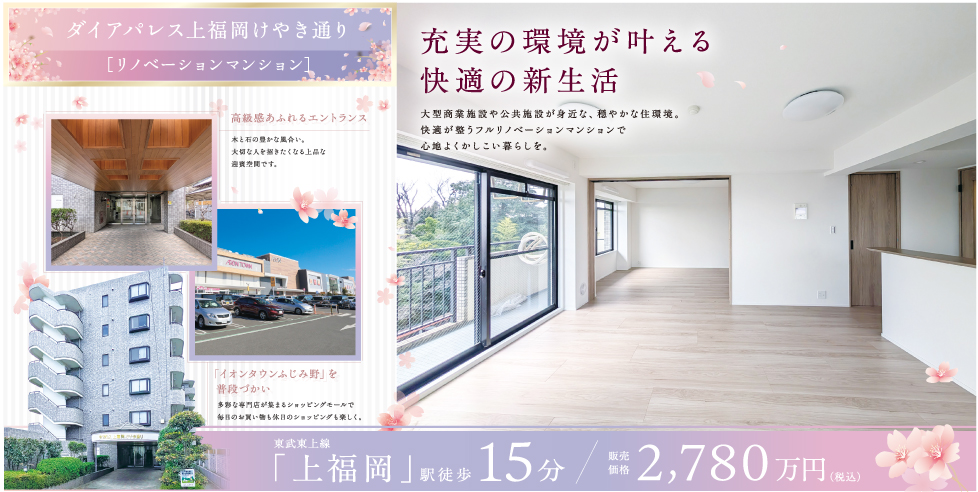
上福岡エリアで注目の「フルリノベーションマンション」という選択肢 そんな利便性が高まる上福岡エリアで、ご家族の新しい生活拠点として今回おすすめしたいのが「フルリノベーションマンション」です。

新築マンションの価格が高騰する中、立地の良い既存の建物を活かし、内装や水回りの設備を新築同様に一新したフルリノベーション物件は、価格と暮らしやすさのバランスが取れた、まさに「実需」のための住まいといえます。

駅前の新しい施設で日常の利便性を享受しながら、新築のように綺麗な室内で、ご家族が快適な毎日を送る。そんな「いいとこ取り」の暮らしにご興味のある方は、ぜひ実際の物件をご覧ください。

ご相談・ご見学をお待ちしています 「実際の部屋の雰囲気を見てみたい」「周辺の環境も合わせて案内してほしい」など、スタッフが丁寧にお応えします。ぜひお気軽にお問い合わせください。

住宅ローン金利は本当に高い?過去の変動金利と「金利優遇」から考える家の買い時

「住宅ローンの金利が上がっている」。そんなニュースを見て、家探しをいったん止めたほうがいいのでは、と感じている方もいらっしゃるかもしれません。

毎月の返済に関わることですから、心配になるのは自然です。ただ、最近の最低水準から金利が上がったことと、長い歴史の中で見ても金利が高いことは、同じではありません。

住宅ローンには、金融機関が示す「基準金利」と、条件に応じた引下げを反映した「適用金利」があります。過去の金利と比較するときは、今、実際にいくらの金利で借りられるのかを確かめることが大切です。

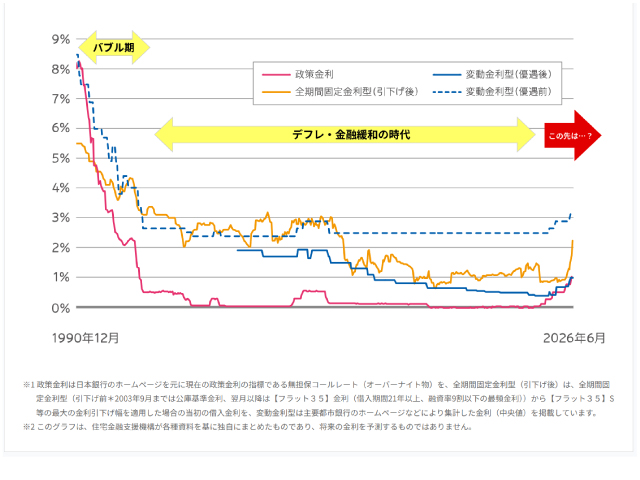
住宅金融支援機構のグラフで、金利の「現在地」を見る

住宅金融支援機構は、住宅ローンの金利推移をグラフで紹介しています。

出典:住宅金融支援機構「“金利のある世界”でどう変わる?これからの住宅ローン選びを考えよう」

グラフを見るときは、どの系列が変動金利で、どの系列が全期間固定金利かを確認しましょう。同ページのグラフにある「引下げ後」という表示を、そのまま「変動金利の優遇後金利」と読み替えることはできません。

また、グラフは市場の動きを知るための資料であり、特定の金融機関で、ご自身が借りられる金利を示すものではありません。それでも、直近の動きだけでなく、より長い期間の中で今を捉える助けになります。

「店頭の金利」と「実際に借りる金利」は違う?

現在の住宅ローンでは、基準金利から一定の金利を引き下げる商品が多く見られます。

基準金利 − 金利優遇幅 = 適用金利

たとえば、基準金利が年3.0%、優遇幅が年2.0ポイントなら、適用金利は年1.0%です。実際の返済額を試算するときに使うのは、この適用金利です。

金利優遇は、1990年代後半から2000年代にかけて、銀行間の住宅ローン競争が強まる中で広がったとされています。

つまり、昔の金利と今の金利を比べるなら、双方の適用条件をそろえる必要があるのです。

金利上昇のニュースだけで、購入を諦めなくていい理由

金利が上がれば、同じ金額を借りた場合の返済負担は増えます。そこを軽く考えることはできません。

一方で、ニュースで取り上げられる金利や金融機関の基準金利だけを見て、「もう住宅ローンは高すぎる」と決めるのも早計です。借り入れを考える際は、次の順番で確認してみましょう。

  1. 自分たちに提示される適用金利を確認する
  2. 希望する借入額で、毎月の返済額を試算する
  3. 変動金利なら、将来金利が上がった場合も試算する
  4. 税金・保険・修繕費を含め、暮らしに余裕が残るか考える

「金利が上がったか」だけでなく、今の条件で無理なく返していけるかを見れば、判断はずっと具体的になります。

東武東上線エリアで新築戸建てを考えるなら

東武東上線エリアで新築戸建てや分譲住宅を探すときも、金利のニュースと住まい選びを別々に考える必要はありません。

気になる家があれば、通勤・通学や周辺環境を確認するとともに、その家を購入した場合の資金計画を作ってみましょう。金利タイプを変えた場合、あるいは変動金利が上がった場合の返済額まで見ておくと、「何となく不安」が「判断できる数字」に変わります。

金利が気になる今だからこそ、物件と住宅ローンの両方を丁寧に比べて、納得して選ぶ。それが、家探しを前向きに進める方法です。

まとめ|過去との比較より、まずは「わが家の返済額」を

住宅金融支援機構のグラフは、直近の金利上昇を長い時間軸で見直すきっかけになります。また、現在の住宅ローンを考える際には、金利優遇後の適用金利を確認することが欠かせません。

金利上昇のニュースだけで「今は買えない」と決めつける必要はありません。ただし、「昔より低いから大丈夫」と考えるのでもなく、提示された金利と将来の変動を踏まえ、家計に合うかどうかで判断しましょう。

東武東上線エリアで「暮らしたい」と思える住まいに出会えたら、まずは具体的な返済額を確かめてみませんか。

« PREV
NEXT »