

 お問い合わせ
新築 vs 中古リノベ、10年後に差がつく本当のコスト比較
住宅購入時、多くの人は「初期費用」だけを見て新築か中古リノベかを決めてしまいます。しかし本当に重要なのは、10年後、20年後にどれだけの差が生まれるかという長期的な視点です。本記事では、購入時点では見えにくい「本当のコスト」を徹底比較します。
なお本記事における「中古リノベ」は、フルリノベーション済みマンションを購入するケースを前提としています。すでに内装・設備が一新された状態で購入できるため、購入後すぐに新生活をスタートできるのが特徴です。
はじめに:初期費用だけの比較は危険
「新築マンションは高いから中古リノベにしよう」「でも新築の方が長持ちしそう」——こうした単純な判断は、後悔の原因になりがちです。
本記事では以下の観点から、10年間のトータルコストを比較していきます。
- 初期費用の実態
- 10年間のメンテナンス・修繕費
- 資産価値の変化
- ローン・税制面での差
- ライフスタイルコストの違い
- シミュレーションで見る「本当の差」
1. 初期費用の実態を正しく理解する
新築マンション
販売価格には土地・建築費・販売会社の利益が含まれており、都心部では価格が高騰しやすい傾向にあります。例えば都心部では土地込みで5,000万〜7,000万円台になることも珍しくありません。一方で諸費用の内訳はシンプルで、見積もりを立てやすいというメリットがあります。
フルリノベーション済みマンション
物件価格には「マンション本体価格」と「リノベ費用」があらかじめ含まれています。新築より安く購入できるケースが多く、購入後に追加のリノベ工事費がかからないため、資金計画が立てやすいのも特徴です。
同エリア・同規模の物件で比較すると、新築マンションが5,500万円であるのに対し、フルリノベーション済みマンションはリノベ費用を含めても4,200万円程度に収まるケースが多く見られます。
購入時点でリノベーションが完了しているため、追加費用の心配が少ないのが安心材料です。ただし、リノベの内容(水回り・配管・断熱まで含まれているか)を必ず確認することが重要です。
2. 10年間のメンテナンス・修繕費で差がつく
マンションの場合、戸建てと異なり「専有部分」と「共用部分」でメンテナンス費用の考え方が変わります。
新築マンションの強み
専有部分は最新の設備・建材で当初10年は劣化が少ない状態が続きます。共用部分の大規模修繕は12〜15年後が目安とされ、修繕積立金の負担も当初は少なく設定されているケースが多いです。また、10年保証が標準装備されている点も安心材料です。
フルリノベーション済みマンションの注意点
専有部分はリノベによって内装・水回りが新品同様になりますが、給排水管の交換有無は物件によって差があります。共用部分については、建物自体の築年数に応じて大規模修繕のタイミングが早まる傾向があります。また、修繕積立金は築年数が古いマンションほど高くなりやすく、すでに積立が不足しているケースも見られます。
フルリノベーションは「専有部分」のみが対象であり、共用部分(外壁・屋根・給排水の共用管など)は管理組合の修繕計画に依存する点に注意が必要です。購入前に「長期修繕計画書」と「修繕積立金の状況」を必ず確認しましょう。
10年間で想定される費用としては、新築マンションが専有部分でほぼ0〜30万円程度に収まる一方、築20年程度のフルリノベ済みマンションでは修繕積立金の差や大規模修繕の一時金リスクを含めて30〜150万円程度になることがあります。専有部分はリノベで新築同様になりますが、共用部分の管理状態が10年後のコストを左右するという点が、マンション特有のポイントです。
3. 資産価値の変化という「見えないコスト」
新築マンションは購入直後から資産価値が急落する、いわゆる「新築プレミアム」の消失が起こります。10年後には購入価格の60〜70%程度まで下落するケースも少なくありません。
一方でフルリノベーション済みマンションは、建物本体の価値が築年数に応じて緩やかに下落するものの、リノベ済みという付加価値により中古市場でも一定の需要が保たれやすい傾向にあります。
同条件で比較すると、新築マンション(購入時価格5,500万円)は10年後に3,500〜3,800万円程度、下落率約35%になることが想定されます。対してフルリノベーション済みマンション(購入時価格4,200万円)は10年後に3,000〜3,300万円程度、下落率約25%にとどまる見込みです。
フルリノベ済みマンションは、購入時点である程度市場価格が反映されているため、新築ほど極端な下落は起きにくい傾向にあります。ただし、築年数が非常に古い(旧耐震基準など)場合は、下落率が新築に近づく可能性もあります。
4. ローン・税制面での差
新築マンション
住宅ローン控除やすまい給付金といった優遇制度が使いやすく、金融機関の評価も高いためローン審査が通りやすい傾向があります。
フルリノベ済みマンション
耐震基準など一定の条件を満たせば、新築同様の住宅ローン控除が受けられる場合が多くあります。販売価格にリノベ費用が含まれているため、ローンの手続きも新築同様シンプルに進められます。また「既存住宅売買瑕疵保険」が付保されている物件であれば、税制優遇の対象になりやすいというメリットもあります。
購入前に、対象物件が住宅ローン控除や各種優遇制度の条件を満たしているか、販売会社に確認することをおすすめします。
5. ライフスタイルコストの違い
新築マンションは最新の省エネ性能・断熱性能により、光熱費が抑えられる傾向にあります。一方フルリノベーション済みマンションは、リノベ内容に断熱対応(サッシ交換・内窓設置など)が含まれているかどうかで光熱費が大きく変わってきます。
年間光熱費を比較すると、新築マンションが14万円程度であるのに対し、断熱対応済みのフルリノベマンションは15万円程度、断熱未対応のフルリノベマンションは19万円程度になることが想定されます。10年間で見ると、この差は50万円以上に広がる可能性があります。
購入前に「断熱リノベ(サッシ・窓の交換など)が含まれているか」を必ず確認しましょう。マンションの場合、窓・サッシは共用部分にあたり、リノベに管理組合の許可が必要なケースもあるため、リノベ内容の確認は特に重要です。
6. シミュレーションで見る「10年後の本当の差」
これまでの要素を統合し、10年間の総コストを比較してみましょう。ここでは断熱対応済みのフルリノベーション済みマンションを購入した場合を想定します。
新築マンションは、初期費用5,500万円に加え、10年間のメンテナンス・修繕費として約30万円、光熱費として約140万円がかかり、10年後の資産価値下落額は約1,900万円になると想定されます。これらを合計すると、実質コストは約7,570万円になります。
一方フルリノベーション済みマンションは、初期費用4,200万円に加え、10年間のメンテナンス・積立金差として約100万円、光熱費として約150万円がかかり、10年後の資産価値下落額は約1,100万円になると想定されます。これらを合計すると、実質コストは約5,550万円になります。
上記はあくまで一例のシミュレーションであり、物件条件・エリア・マンションの管理状態・リノベ内容によって大きく変動します。質の高いフルリノベーション済みマンションであれば、新築と比べて10年後のトータルコストで大きな差が出るケースもあります。
まとめ:本当のコストは「10年後の視点」で見えてくる
新築マンションとフルリノベ済みマンション、どちらが得かは物件条件やマンションの管理状態によって変わりますが、確実に言えることは「初期費用だけの比較は不十分」ということです。
10年後に差がつく主な要因は、共用部分の管理状態と修繕積立金の状況、資産価値の下落スピード、断熱性能への対応状況という3つに整理できます。
後悔しないための3つのアクション
フルリノベ済みマンションを検討する際は、専有部分のリノベ内容に加えて「長期修繕計画書」と「修繕積立金の状況」を必ず確認しましょう。また、管理組合の運営状態(総会議事録など)をチェックし、将来の一時金リスクを把握することも大切です。そして、新築とフルリノベ済みマンションそれぞれで10年後のシミュレーションを作成し、比較検討することをおすすめします。
初期費用の安さだけで判断せず、10年後、20年後を見据えた「本当のコスト」で住宅選びをすることが、後悔しない選択への第一歩です。フルリノベーション済みマンションは、管理状態とリノベの質を見極めることができれば、新築に劣らない、あるいはそれ以上の満足度を得られる選択肢になり得ます。
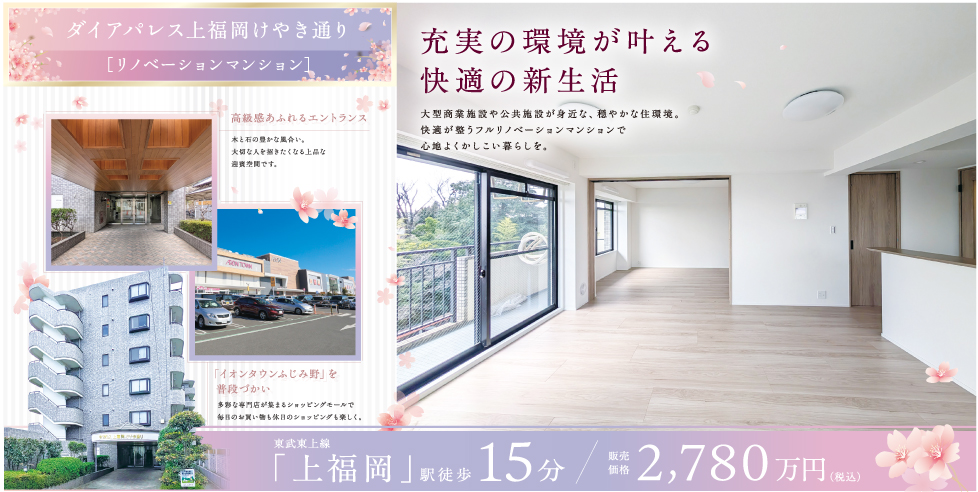
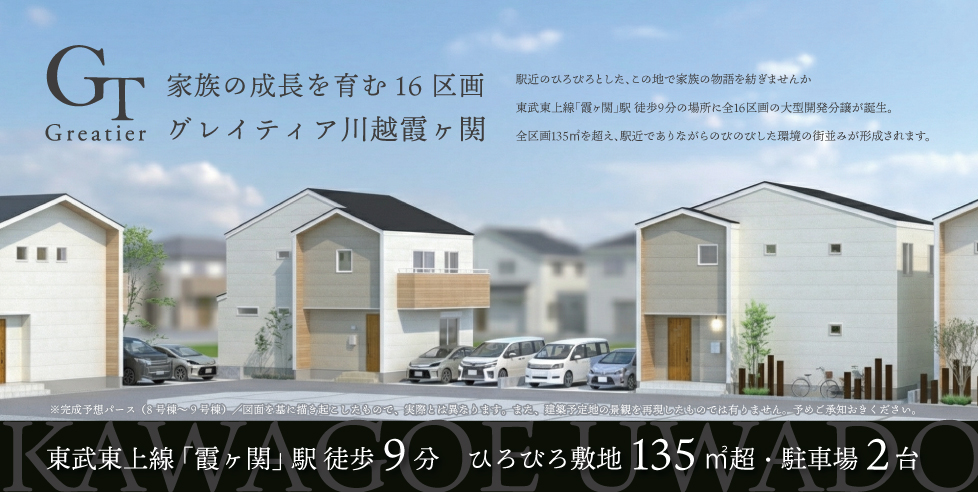
気になる方はこちらもチェック
本記事のシミュレーション数値は一般的な目安であり、実際の費用は物件条件・地域・マンションの管理状態・リノベーション内容により異なります。具体的な購入を検討する際は、長期修繕計画書やリノベーションの仕様書を必ず確認し、専門家への相談もおすすめします。




 メールでのお問い合わせはこちら