

 お問い合わせ
住宅ローン金利は本当に高い?過去の変動金利と「金利優遇」から考える家の買い時
「住宅ローンの金利が上がっている」。そんなニュースを見て、家探しをいったん止めたほうがいいのでは、と感じている方もいらっしゃるかもしれません。
毎月の返済に関わることですから、心配になるのは自然です。ただ、最近の最低水準から金利が上がったことと、長い歴史の中で見ても金利が高いことは、同じではありません。
住宅ローンには、金融機関が示す「基準金利」と、条件に応じた引下げを反映した「適用金利」があります。過去の金利と比較するときは、今、実際にいくらの金利で借りられるのかを確かめることが大切です。
住宅金融支援機構のグラフで、金利の「現在地」を見る
住宅金融支援機構は、住宅ローンの金利推移をグラフで紹介しています。
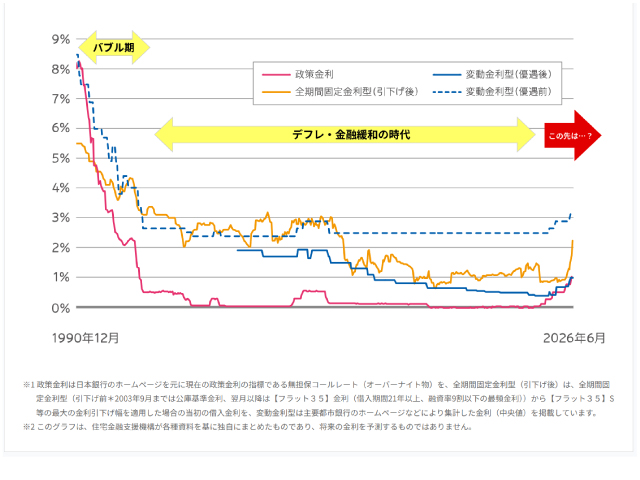
出典:住宅金融支援機構「“金利のある世界”でどう変わる?これからの住宅ローン選びを考えよう」
グラフを見るときは、どの系列が変動金利で、どの系列が全期間固定金利かを確認しましょう。同ページのグラフにある「引下げ後」という表示を、そのまま「変動金利の優遇後金利」と読み替えることはできません。
また、グラフは市場の動きを知るための資料であり、特定の金融機関で、ご自身が借りられる金利を示すものではありません。それでも、直近の動きだけでなく、より長い期間の中で今を捉える助けになります。
「店頭の金利」と「実際に借りる金利」は違う?
現在の住宅ローンでは、基準金利から一定の金利を引き下げる商品が多く見られます。
基準金利 − 金利優遇幅 = 適用金利
たとえば、基準金利が年3.0%、優遇幅が年2.0ポイントなら、適用金利は年1.0%です。実際の返済額を試算するときに使うのは、この適用金利です。
金利優遇は、1990年代後半から2000年代にかけて、銀行間の住宅ローン競争が強まる中で広がったとされています。
つまり、昔の金利と今の金利を比べるなら、双方の適用条件をそろえる必要があるのです。
金利上昇のニュースだけで、購入を諦めなくていい理由
金利が上がれば、同じ金額を借りた場合の返済負担は増えます。そこを軽く考えることはできません。
一方で、ニュースで取り上げられる金利や金融機関の基準金利だけを見て、「もう住宅ローンは高すぎる」と決めるのも早計です。借り入れを考える際は、次の順番で確認してみましょう。
- 自分たちに提示される適用金利を確認する
- 希望する借入額で、毎月の返済額を試算する
- 変動金利なら、将来金利が上がった場合も試算する
- 税金・保険・修繕費を含め、暮らしに余裕が残るか考える
「金利が上がったか」だけでなく、今の条件で無理なく返していけるかを見れば、判断はずっと具体的になります。
東武東上線エリアで新築戸建てを考えるなら
東武東上線エリアで新築戸建てや分譲住宅を探すときも、金利のニュースと住まい選びを別々に考える必要はありません。
気になる家があれば、通勤・通学や周辺環境を確認するとともに、その家を購入した場合の資金計画を作ってみましょう。金利タイプを変えた場合、あるいは変動金利が上がった場合の返済額まで見ておくと、「何となく不安」が「判断できる数字」に変わります。
金利が気になる今だからこそ、物件と住宅ローンの両方を丁寧に比べて、納得して選ぶ。それが、家探しを前向きに進める方法です。
まとめ|過去との比較より、まずは「わが家の返済額」を
住宅金融支援機構のグラフは、直近の金利上昇を長い時間軸で見直すきっかけになります。また、現在の住宅ローンを考える際には、金利優遇後の適用金利を確認することが欠かせません。
金利上昇のニュースだけで「今は買えない」と決めつける必要はありません。ただし、「昔より低いから大丈夫」と考えるのでもなく、提示された金利と将来の変動を踏まえ、家計に合うかどうかで判断しましょう。
東武東上線エリアで「暮らしたい」と思える住まいに出会えたら、まずは具体的な返済額を確かめてみませんか。



 メールでのお問い合わせはこちら