街づくりブログ

スタッフのひとりごとやお得な物件情報などをお届けします。

住宅ローンの基本!【変動金利(その3)】

変動金利編の3回目の投稿です。


◆下がり続けている変動金利


住宅ローンの基本!【変動金利(その1)】では、変動金利は20年間ほとんど変動していないとお話ししましたが、実際に借りる時の金利(実行金利)は下がり続けているんです。


それは《金利優遇》という制度があるからです。


過去20年間ほとんど変わっていない変動金利は《基準金利》や《標準金利》と呼ばれていて、変動金利の定価だと思ってください。


実際に借りる時には、定価では借りません。


金融機関はお客様に住宅ローンを使って貰おうと様々なサービスを行い、他の金融機関と差別化を図っています。その一つが金利の割引で《金利優遇》と呼びます。


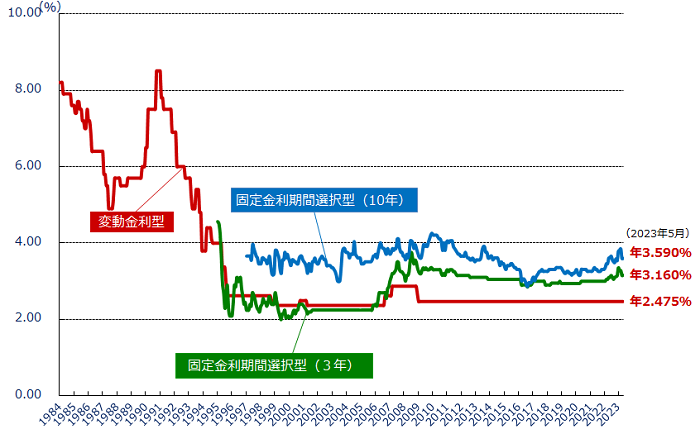
20年前は基準金利2.475%から、金利優遇(割引)は0.3%~0.5%程度で実際に借りる時の金利は2%前後だったと記憶しています。

その後、金融機関はリーマンショックなどの金融危機を経て、個人の貸し付けに力を入れた事や多くのネット銀行が住宅ローン市場に参入してきたことにより、競争が激化し、《金利優遇》合戦となりました。

今では、金利優遇(割引)が2%前後まで拡大し、実行金利は0.5%前後の場合もあります。


例えば、

20年前に借入額3,000万円、金利2%、借入期間35年で借りた場合、月々99,378円ですが、現在、借入額3,800万円、金利0.5%、借入期間35年で借りた場合、月々98,642円となり、800万円も多く借りているのに、月々の返済額は小さくなってしまうんです。

※金利優遇はお勤め先や勤続年数、年収、年齢、自己資金割合、現在のお借り入れなどにより変わります。

金融機関によって審査や金利優遇が違いますので、自分たちにぴったりのお得な金融機関を見つけてください。


当社では無料で金融機関選定のお手伝いもできますので、お気軽にご相談ください。


※一部の金融機関は基準金利が2.475%ではありませんのでご注意ください

住宅ローンの基本!【変動金利(その2)】

前回に引き続き【変動金利】についてお話しします。


◆変動金利のルール


変動金利には原則《半年ごとの金利見直し》《5年ルール》《125%ルール》というものがあります。


《半年ごとの金利見直し》

金利が変動した場合、半年ごとの決まった月の金利が適用される制度(例:4月と10月の金利適用など)

※変動金利とはいっても半年固定金利のイメージです


《5年ルール》

金利が半年置きに変動しても、毎月の返済額は5年間一定とするルール


《125%ルール》

5年毎の返済額の見直しの時に、金利が上昇し返済額が大きく上昇しても、次回の返済額は125%を上限とするルール

※5年ルールや125%ルールは金利が変動が上昇しても、急に大きく返済額が変わらず、返済計画の見直しなどの対応ができるように定められています

※ただし、125%ルールで返済額は制限されても、金利は上昇しているため、返済できていない分の未払い利息が発生し、未払い利息は次回以降の返済額に上乗せされます


変動金利イメージ


◆ルールが変わってきている!


以前は変動金利と言えばどの金融機関でも上に挙げたルールを採用し同じルールでした。

今はネット銀行を中心に、金融機関ごとに独自のルールに変わってきていますので、単純に金利だけで比べられなくなってきています。


《金利見直し》

金利見直しのタイミングが毎月行われる金融機関があります。金利上昇局面では大きく上がり、金利下降局面では大きく下がり、振れ幅が大きくなります


《5年ルール》や《125%ルール》がない金融機関もありますので、金融機関を選択される場合は、細かな字で書かれている金融商品説明書もしっかり読みましょう!


「読むのが大変・・・」という方はお気軽にご相談ください。

住宅ローンの基本!【変動金利(その1)】

住宅ローンを利用するときに、変動金利と固定金利でどっちがいいか迷うことがあると思います。

どちらが「優れている」ということはありませんが、それぞれの特徴を知ってご利用ください。


今回は【変動金利】のことをお話しします。


◆変動金利は誤解されることが多い!?


私たちがお客様とお話しすると、多くのお客様は「変動金利は金利が《変動・上昇》するから怖い」とリスキーだと思っているようですが、実はそんなことはありません。


※ 主要都市銀行のHP等により集計した金利(中央値)を掲載。なお、変動金利は昭和59年以降、固定金利期間選択型(3年)の金利は平成7年以降、固定金利期間選択型(10年)の金利は平成9年以降のデータを掲載。
※ このグラフは過去の住宅ローン金利の推移を示したものであり、将来の金利動向を約束あるいは予測するものではありません。(出典:フラット35ホームページ https://www.flat35.com/loan/atoz/06.html)


過去20年の間、固定金利は頻繁に変動しているのに対し、変動金利はほとんど変動していません。

なぜでしょうか?


固定金利は、株価の変動などに連動して上下し、変動金利は日銀の定める政策金利に連動して上下します。

つまり、少し乱暴な言い方になりますが、

固定金利は「景気が良くなりそう」というような《うわさ》によって変動し、

変動金利は「国が実際に景気が良くなった」という判断をしてから変動します。


なので、変動金利を選択することは、その時その時の実際の景気によって、上がったり下がったりするので、損も得もしない「低リスクな借り方」という見方もあります。

金利を選択する時は、言葉の響きだけで、変動金利を嫌わないでくださいね。

■近藤不動産が選ばれる理由

■ ヤングシリーズ

« PREV
NEXT »